
فروشنده تصویر رسید کارتبهکارت را دریافت میکند، مشتری برای ارسال عجله دارد و سفارش هم آماده بستهبندی است. در چنین لحظهای، اشتباه خطرناک این است که خود تصویر رسید را معادل دریافت قطعی وجه بدانیم. رسید جعلی کارت به کارت یا حتی یک تصویر مربوط به تراکنش نامرتبط میتواند باعث شود کالایی بدون تأیید واقعی پرداخت ارسال شود. راه درست، تمرکز بر فرایند کنترل پرداخت است: سفارش باید مرجع مشخص داشته باشد، مبلغ مورد انتظار معلوم باشد و دریافت وجه از مسیر قابل اتکای فروشنده بررسی شود.
این موضوع برای فروشگاههای اینستاگرامی و کسبوکارهای کوچک که بخشی از فروش را با کارتبهکارت انجام میدهند اهمیت بیشتری دارد، چون سفارش و پرداخت اغلب در پیامهای جداگانه پیگیری میشوند. مقاله حاضر روی تشخیص بصری حرفهای جعل تمرکز ندارد؛ هدف، ساخت یک روال دفاعی است تا هیچ اسکرینشات یا پیام مشتری بهتنهایی مجوز ارسال کالا نباشد. استارتاپ من نیز برای فروش آنلاین، فرم سفارش، مدیریت سفارش و مسیر پرداخت آنلاین ارائه میکند؛ ابزارهایی که میتوانند بخشی از پراکندگی سفارش و پرداخت را کاهش دهند، بدون اینکه بهعنوان سامانه تشخیص رسید جعلی معرفی شوند.
رسید جعلی کارتبهکارت چیست و چگونه فروشنده را متضرر میکند؟
رسید جعلی کارتبهکارت تصویری است که ممکن است عمداً دستکاری شده، از یک تراکنش دیگر برداشته شده یا به شکلی ارائه شود که فروشنده تصور کند وجه سفارش دریافت شده است. ضرر اصلی زمانی رخ میدهد که تصمیم عملیاتی فروشگاه بر پایه همان تصویر گرفته شود. اگر کالا ارسال شود یا خدمت آغاز گردد و بعد مشخص شود وجهی وارد حساب نشده، بازیابی هزینه میتواند دشوار باشد. بنابراین مسئله اصلی «ظاهر رسید» نیست؛ مسئله این است که کسبوکار چه مدرکی را برای تأیید پرداخت معتبر میداند.
یک سیاست ساده میتواند ریسک را کم کند: تصویر رسید فقط اطلاعات کمکی است و تأیید نهایی باید بر پایه مشاهده واریز در کانال بانکی مورد اعتماد یا اطلاعات معتبر تراکنش انجام شود. این قاعده باید برای همه مشتریان یکسان باشد تا فشار زمانی، آشنایی قبلی یا عجله در ارسال باعث استثنا نشود. اگر چند نفر سفارشها را مدیریت میکنند، این سیاست را مکتوب کنید و دقیقاً مشخص کنید چه کسی اجازه تغییر وضعیت سفارش از «در انتظار پرداخت» به «قابل آمادهسازی» را دارد.
نشانههای رایج رسید بانکی جعلی و دستکاریشده
برخی نشانههای ظاهری میتوانند فقط زنگ هشدار باشند: ناهمخوانی مبلغ با سفارش، زمان یا تاریخ غیرمنطقی، نبود اطلاعاتی که معمولاً در رسید مورد انتظار است، تصویر بسیار برشخورده یا ادعای پرداختی که با سوابق فروشنده تطبیق ندارد. اما هیچکدام از این نشانهها بهتنهایی ابزار قطعی تشخیص رسید بانکی جعلی نیستند. حتی یک تصویر کاملاً طبیعی نیز نمیتواند جای بررسی واقعی دریافت وجه را بگیرد. تمرکز بیش از حد روی ظاهر رسید ممکن است حس امنیت کاذب ایجاد کند.
به همین دلیل، بهتر است کارکنان را به جای آموزش «شکار جعل» روی تطبیق سفارش و پرداخت آموزش دهید. وقتی هر سفارش شماره یا مرجع مشخص، مبلغ و زمان ثبت دارد، فروشنده میداند دقیقاً چه واریزی را باید بررسی کند. از انتشار جزئیات فنی درباره روشهای ساخت یا دستکاری رسید خودداری کنید؛ چنین اطلاعاتی برای هدف پیشگیرانه لازم نیست. روال دفاعی باید مستقل از مهارت جعل باشد: حتی اگر رسید بسیار حرفهای به نظر برسد، تا دریافت وجه تأیید نشده، سفارش وارد مرحله ارسال نشود.
چرا تصویر رسید برای تأیید پرداخت کافی نیست؟
تصویر رسید مدرکی است که مشتری ارائه میکند، نه دادهای که مستقیماً از حساب یا کانال بانکی فروشنده آمده باشد. ممکن است تصویر مربوط به پرداخت دیگری باشد، مبلغ آن با سفارش متفاوت باشد یا انتقال هنوز به شکلی که فروشنده انتظار دارد قابل تأیید نباشد. به همین علت، تصمیم «ارسال یا عدم ارسال» نباید صرفاً بر اساس اسکرینشات انجام شود. این تفکیک ساده از بسیاری از اختلافها جلوگیری میکند: مشتری میتواند رسید را برای کمک به تطبیق بفرستد، اما فروشنده پرداخت را مستقل بررسی میکند.
همچنین نباید پیامهایی مانند «از حساب من کم شده» یا «بانک با تأخیر نشان میدهد» بهتنهایی جای روال تأیید را بگیرند. شرایط بانکی ممکن است متفاوت باشد و بهتر است درباره زمانهای قطعی انتقال عددسازی نکنید. اگر پرداخت هنوز قابل مشاهده یا تطبیق نیست، وضعیت سفارش را موقت نگه دارید و محترمانه به مشتری توضیح دهید که ارسال پس از تأیید دریافت وجه انجام میشود. این سیاست اگر از قبل شفاف باشد، کمتر شخصی یا بیاعتمادانه برداشت میشود.
روش صحیح بررسی و تأیید واریز مشتری
روش صحیح بررسی از خود سفارش شروع میشود. ابتدا مبلغ دقیق سفارش و هویت یا شماره تماس مشتری را مشخص کنید، سپس اطلاعاتی را که برای تطبیق پرداخت در اختیار دارید کنار آن قرار دهید. بررسی دریافت وجه باید از کانال بانکی یا ابزار مورد اعتماد خود فروشنده انجام شود، نه از روی تصویر ارسالی مشتری. اگر تراکنش با مبلغ و سفارش قابل تطبیق نیست، آن را تا روشن شدن موضوع تأیید نکنید. هدف این نیست که هر اختلاف کوچک را تقلب بدانید؛ هدف جلوگیری از تصمیم عجولانه است.
برای کسبوکارهای کوچک، یک چکلیست ثابت مفید است: سفارش مشخص است؟ مبلغ نهایی قطعی است؟ روش پرداخت معلوم است؟ دریافت وجه بررسی شده؟ وضعیت سفارش پس از بررسی بهروز شده؟ اگر پاسخ یکی از این موارد منفی است، بستهبندی یا تحویل را متوقف کنید. این روند میتواند دستی باشد یا در کنار فرم و پنل سفارش اجرا شود. استارتاپ من امکان ثبت سفارش و مسیر پرداخت آنلاین را بهصورت نسخه آزمایشی معرفی کرده است؛ برای پرداخت کارتبهکارت همچنان روی کنترل مستقل خود کسبوکار تکیه کنید.
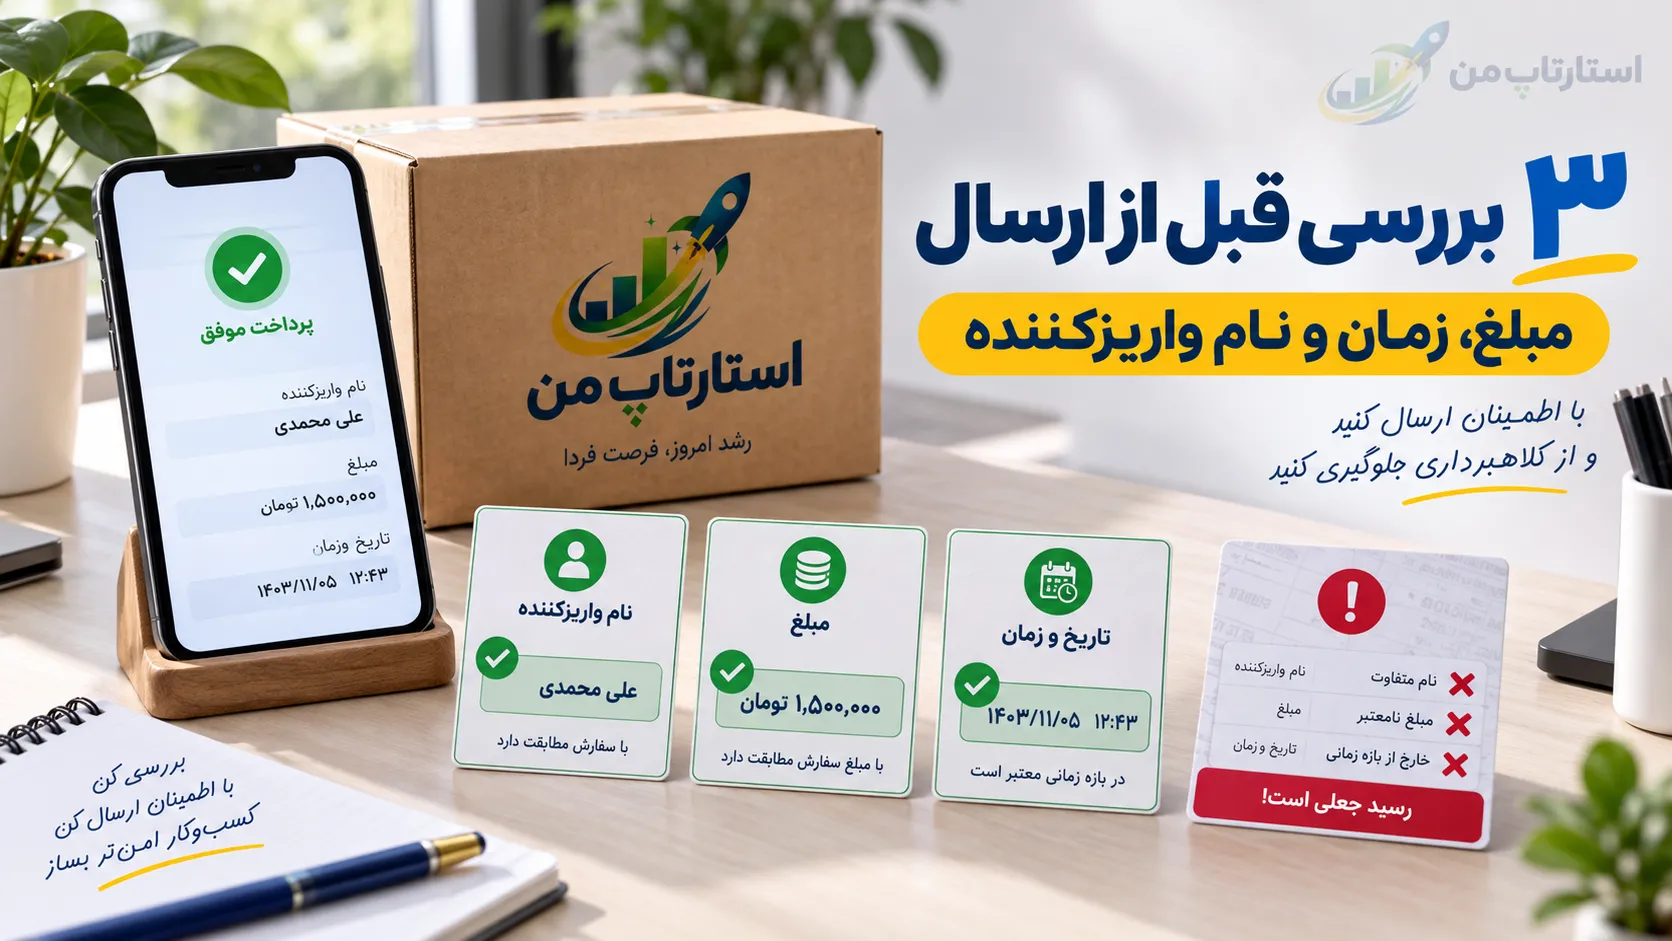
تطبیق مبلغ، زمان واریز و اطلاعات تراکنش با سفارش
تطبیق پرداخت با سفارش زمانی ساده است که هر سفارش مرجع مشخص داشته باشد. حداقل اطلاعات پیشنهادی شامل شماره یا شناسه سفارش، مبلغ مورد انتظار، زمان تقریبی ثبت سفارش، نام یا شماره تماس مشتری و وضعیت بررسی پرداخت است. اگر مشتری تصویری میفرستد، میتوانید اطلاعات مفید آن را با این رکورد مقایسه کنید، اما نتیجه نهایی را از دریافت واقعی وجه بگیرید. این روش از خطای دیگری هم جلوگیری میکند: نسبت دادن یک واریز واقعی به سفارش اشتباه.
در فروشگاههایی که چند سفارش با مبلغ مشابه دارند، صرف مشاهده یک واریز هم کافی نیست؛ باید بدانید آن پرداخت به کدام سفارش تعلق دارد. برای همین بهتر است هنگام هماهنگی، مرجع سفارش در گفتوگو ثبت شود و تیم فروش تغییرات را روی همان رکورد اعمال کند. در استارتاپ من فرم سفارش و دریافت اطلاعات مشتری میتواند به منظم شدن ورودی سفارش کمک کند. اگر از پرداخت آنلاین استفاده میشود، مسیر پرداخت را به همان سفارش متصل نگه دارید و وضعیت سفارش و وضعیت پرداخت را در ذهن و فرایند جدا از هم مدیریت کنید.
نحوه ثبت وضعیت پرداخت قبل از آمادهسازی و ارسال کالا
پس از ثبت سفارش، وضعیت پرداخت باید یک نقطه کنترل مستقل داشته باشد. سفارش میتواند «ثبتشده» باشد اما هنوز «پرداختنشده» یا «در انتظار بررسی» تلقی شود. این نامها یک الگوی پیشنهادی هستند و لزوماً نام فنی وضعیتهای سیستم نیستند. نکته مهم این است که کارکنان با دیدن یک سفارش جدید تصور نکنند مبلغ هم دریافت شده است. اجازه آمادهسازی یا ارسال را به یک وضعیت مشخص وابسته کنید که فقط پس از کنترل پرداخت فعال میشود.
برای کاهش خطای انسانی، بهتر است ترتیب کار تغییرناپذیر باشد: ثبت سفارش، تکمیل اطلاعات، بررسی پرداخت، سپس آمادهسازی. اگر بستهبندی قبل از بررسی شروع شود، در روزهای شلوغ احتمال دارد سفارش اشتباهی به مرحله ارسال برسد. پنل مدیریت استارتاپ من برای دریافت سفارشها و مشاهده اطلاعات مشتریان کاربرد دارد و بخش پرداخت و سفارش نیز در نسخه آزمایشی مسیر فاکتور و وضعیت سفارش را پوشش میدهد. با توجه به وضعیت فعلی محصول، از نسبت دادن تأیید خودکار کارتبهکارت یا سامانه ضدتقلب به آن خودداری کنید.
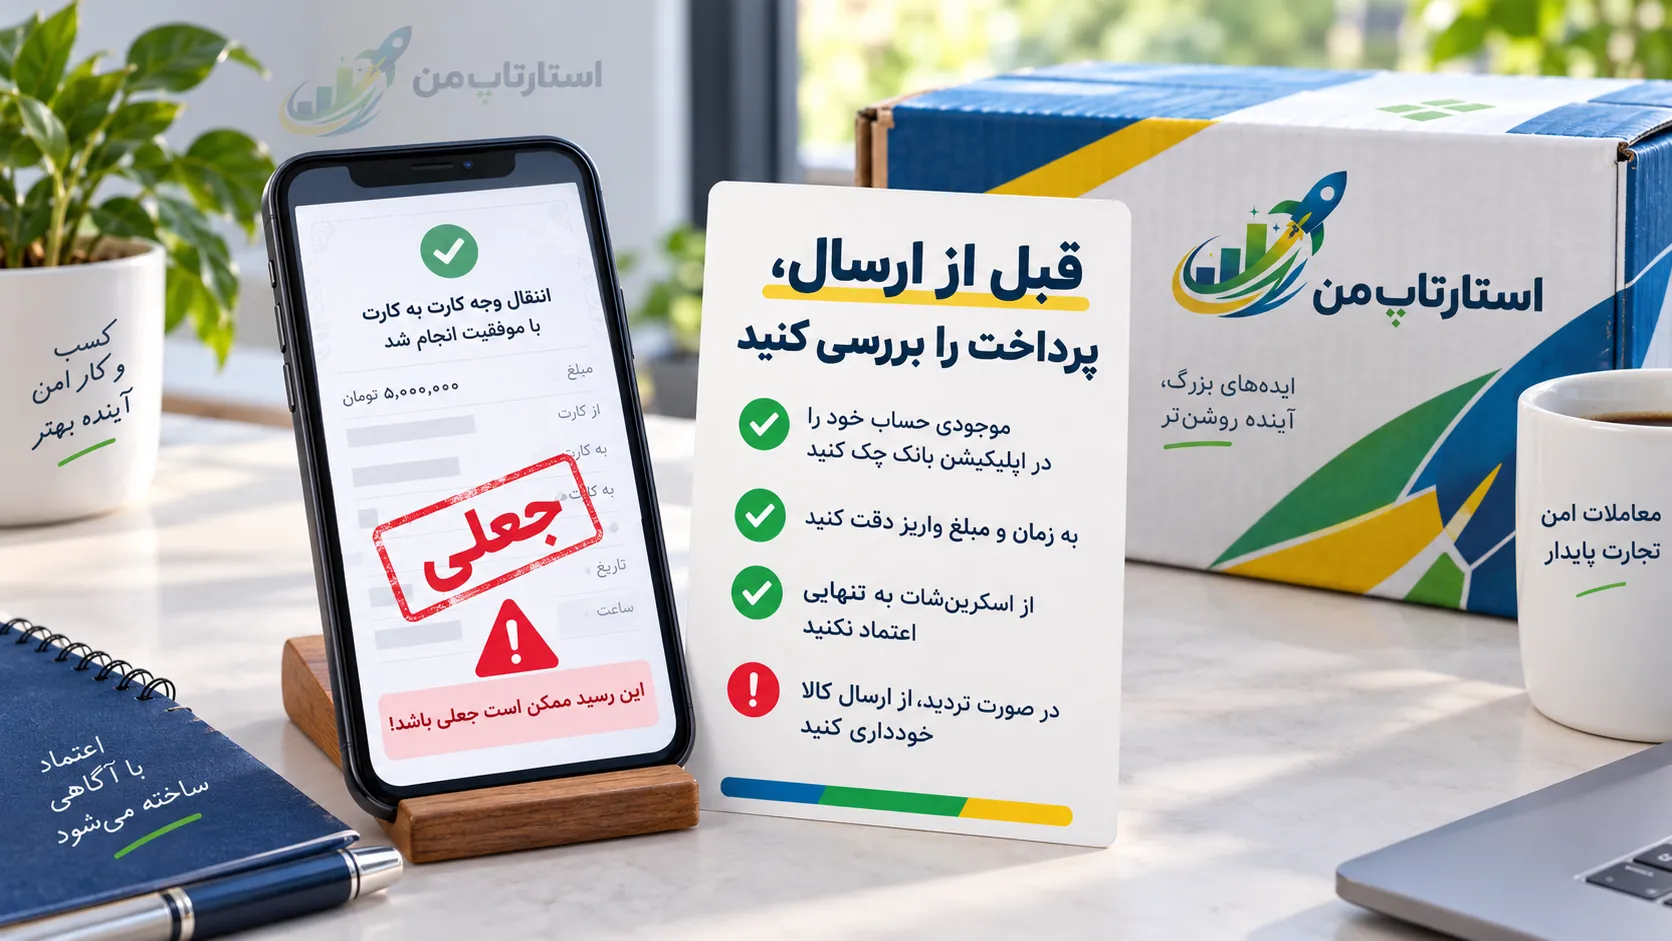
اقدامات لازم در صورت مشکوک بودن رسید پرداخت
اگر رسید مشکوک است یا پرداخت قابل تطبیق نیست، اولین اقدام حفظ وضعیت سفارش و توقف ارسال است. با مشتری وارد بحث اتهامی نشوید؛ خیلی ساده توضیح دهید که هنوز دریافت وجه مطابق روال فروشگاه تأیید نشده و سفارش پس از بررسی ادامه پیدا میکند. اگر اطلاعاتی ناقص است، فقط داده لازم برای تطبیق را درخواست کنید. لحن حرفهای اهمیت دارد، چون ممکن است مسئله ناشی از اشتباه، انتقال به حساب دیگر یا سوءتفاهم باشد و نه الزاماً تقلب.
در موارد پیچیده، سوابق مکالمه، سفارش و اطلاعات پرداخت را منظم نگه دارید و از تغییر مکرر روایت یا حذف اطلاعات پرهیز کنید. اگر موضوع ارزش مالی یا حقوقی جدی پیدا کرد، از مسیرهای رسمی بانکی و حقوقی متناسب استفاده کنید و به حدسهای اینترنتی اکتفا نکنید. مهمتر از همه، برای «مشتری عجول» استثنا نسازید. سیاست کنترل پرداخت زمانی مؤثر است که برای سفارش کوچک و بزرگ، مشتری جدید و قدیمی و ساعات خلوت و شلوغ یکسان اجرا شود.
راهکارهای کاهش ریسک تقلب در پرداختهای آنلاینشاپ
کاهش ریسک از طراحی مسیر فروش شروع میشود. قیمت و مبلغ نهایی را شفاف کنید، سفارش را با شناسه مشخص ثبت کنید، روشهای پرداخت پذیرفتهشده را محدود و روشن نگه دارید و قبل از ارسال یک کنترل پرداخت اجباری داشته باشید. هرچه پرداخت و سفارش در کانالهای پراکندهتر باشند، تطبیق دشوارتر میشود. برای مشتریانی که امکانش را دارند، هدایت از صفحه یا فرم سفارش به پرداخت آنلاین میتواند مسیر را منظمتر کند و نیاز به تبادل تصویر رسید را کاهش دهد.
استارتاپ من برای فرم سفارش، صفحه محصول و اتصال مسیر فروش به پرداخت آنلاین امکاناتی دارد؛ این ابزارها میتوانند ثبت اطلاعات و ادامه خرید را در یک مسیر متمرکزتر کنند. اما هیچ ابزاری جای قواعد داخلی فروشگاه را نمیگیرد. نقشها را مشخص کنید، تغییر وضعیت را کنترل کنید و هرگز «رسید ارسالشده» را با «وجه تأییدشده» یکی ندانید. اگر پرداخت آنلاین برای کسبوکار شما مناسب است، میتوانید آن را بهعنوان یکی از راههای کاهش پراکندگی بررسی کنید، نه بهعنوان تضمین حذف کامل تقلب یا خطا.
جمعبندی؛ چکلیست قبل از ارسال
پیش از تحویل یا ارسال کالا، چهار کنترل انجام دهید: سفارش و مبلغ نهایی مشخص باشد، روش پرداخت معلوم باشد، دریافت وجه از مسیر مورد اعتماد خودتان بررسی شود و وضعیت سفارش فقط بعد از این بررسی تغییر کند. تصویر رسید میتواند به تطبیق کمک کند، اما نباید مجوز ارسال باشد. این قاعده ساده را برای همه سفارشها یکسان اجرا کنید تا عجله، شلوغی یا اعتماد شخصی باعث حذف مرحله کنترل نشود.
اگر بخش زیادی از سفارشهای شما از دایرکت میآید و پرداختها پراکندهاند، میتوانید فرم سفارش و مسیر پرداخت آنلاین استارتاپ من را بررسی کنید تا ثبت اطلاعات و ادامه خرید ساختارمندتر شود. هدف، جایگزین کردن قضاوت با یک فرایند روشن است: مشتری میداند چه مرحلهای را طی میکند و فروشنده نیز میداند چه زمانی سفارش واقعاً آماده ادامه است.